Pouls du marché octobre 2026
L’indice TSX reste stable et les actions américaines reculent dans un contexte inflationniste persistant
En octobre, les marchés financiers ont réservé plus de mauvaises surprises que de bonnes. La croissance économique tient bon, mais la hausse des prix de l’énergie, l’incertitude sur le plan commercial et les rendements obligataires élevés ont changé les perspectives en matière de politique monétaire. Par ailleurs, les bénéfices appréciables des sociétés retiennent de plus en plus l’attention des investisseurs, qui s’intéressent de près aux valorisations et au rendement du capital investi dans l’IA.
Les actions canadiennes ont terminé le mois en territoire positif, mais de justesse, l’indice S&P/TSX ayant inscrit un rendement de 0,33 % en fonction des cours.
L’inflation demeure tenace, l’IPC global oscillant autour de 3 % depuis avril, sous l’effet de la hausse des prix de l’énergie. La Banque du Canada indique s’attendre désormais à ce que l’inflation se maintienne au-dessus de 3 % pendant une grande partie de l’année 2027. En conséquence, la Banque du Canada a relevé son taux directeur de 25 points de base, le portant à 2,50 %, le 28 octobre. Il s’agissait d’une première hausse depuis 2023, dont l’objectif visait principalement à limiter le risque que la hausse des prix de l’énergie ne se répercute sur l’inflation générale.
Les actions canadiennes ont continué de bénéficier de la composition sectorielle particulière de leur marché. La hausse des prix de l’énergie a soutenu le marché canadien, fortement axé sur les ressources naturelles, tandis que la combinaison des secteurs de l’énergie, des services financiers et des matériaux réduit considérablement l’exposition de l’indice TSX à la volatilité liée à l’intelligence artificielle qui touche les titres technologiques aux États-Unis.
Le contexte canadien n’est pas sans défis. La hausse des taux d’intérêt, la détérioration des conditions du marché du travail et l’incertitude entourant les relations commerciales entre le Canada et les États-Unis pourraient peser sur les résultats des entreprises les plus sensibles à la conjoncture intérieure. Cela dit, la composition sectorielle idiosyncratique du Canada peut s’avérer un vecteur de diversification utile par rapport aux actions américaines.
Une économie américaine robuste, mais un ralentissement de l’embauche
Les actions américaines ont connu un mois difficile, l’indice S&P 500 et l’indice composé Nasdaq ayant tous deux reculé, avec des rendements des cours respectifs de -0,9 % et de -5,3 % en dollars américains.
La vigueur sous-jacente de l’économie américaine continue de se faire sentir, en particulier sur le plan des dépenses de consommation et des investissements en capital liés à l’intelligence artificielle. Parallèlement, le marché du travail connaît un ralentissement : le taux de chômage a légèrement augmenté en septembre pour s’établir à 4,2 %, tandis que l’indice global des prix à la consommation a grimpé à 3,7 % en glissement annuel.
Cette conjoncture, marquée par un ralentissement de l’embauche et une inflation persistante, place la Réserve fédérale américaine dans une posture délicate. Après avoir relevé ses taux de 25 points de base en septembre, la Réserve fédérale a maintenu sa fourchette cible de 3,75 % à 4,00 % inchangée en octobre, tout en conservant une orientation axée sur l’inflation.
Les bénéfices dégagés au troisième trimestre forment toujours une assise solide soutenant les actions américaines. Six sociétés répertoriées à l’indice S&P 500 sur dix ont déjà publié leurs résultats, et 82 % d’entre elles ont fait mieux que ce à quoi les observateurs s’attendaient sur le plan des bénéfices, tandis que les revenus se sont avérés supérieurs aux estimations dans 70 % des cas. Dans l’ensemble, les bénéfices affichent une croissance de l’ordre de 30 % comparativement au même trimestre de l’exercice précédent. En revanche, l’écart moyen par rapport aux prévisions s’est limité à 2,1 %, bien en deçà des moyennes sur cinq et dix ans. Les sociétés continuent de dépasser les attentes, mais dans une moindre mesure que ce à quoi les investisseurs sont habitués.
Ce phénomène est particulièrement manifeste dans le cycle des investissements liés à l’IA. Les dépenses en immobilisations consacrées aux infrastructures informatiques et aux centres de données continuent d’augmenter rapidement, et les investisseurs veulent désormais savoir si ces investissements se traduiront, à terme, par une croissance suffisante des revenus, une rentabilité adéquate et un rendement du capital investi satisfaisant.
Le narratif global est important : l’enthousiasme à l’égard de l’IA ne se dément pas, mais les intervenants du marché, après avoir salué les dépenses des sociétés, se montrent aujourd’hui plus exigeants sur le plan des retombées. Les données fondamentales qui sous-tendent les bénéfices demeurent favorables, mais les attentes élevées réduisent la marge de manœuvre advenant des résultats décevants, ce qui pourrait devenir un facteur de différenciation pour les sociétés et d’un secteur à l’autre.
Inflation et taux directeurs au Canada et aux États-Unis
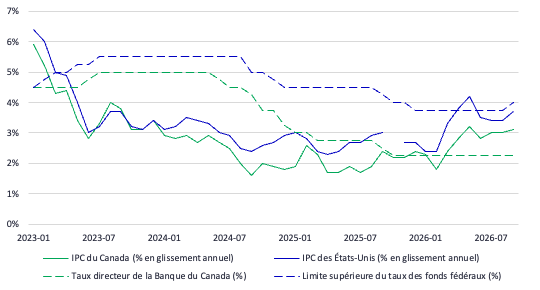
La lacune observée dans la courbe de l’IPC américain s’explique par l’absence de la valeur d’octobre 2025 dans les données sources, en raison d’un arrêt des activités du gouvernement américain.
Source : Banque du Canada; Réserve fédérale des États-Unis, Statistique Canada, Bureau of Labor Statistics des États-Unis, au 30 septembre 2026.
Recul des taux américains
Après avoir fortement augmenté en septembre, les taux des titres du Trésor américain ont reculé en octobre. Le rendement des obligations du Trésor à 10 ans est passé de 5,29 % à la fin septembre à 4,98 % au 29 octobre, tandis que celui des obligations du Trésor à 2 ans a glissé de 4,88 % à 4,61 %. Les taux de rendement demeurent néanmoins élevés, les investisseurs tenant compte de l’inflation, de l’incertitude entourant la politique monétaire et des emprunts dont aura besoin le gouvernement.
La situation sur les marchés du crédit est plus nuancée. Les écarts de taux des obligations américaines à rendement élevé se sont légèrement creusés, mais cette détérioration concernait principalement les emprunteurs les moins solvables et ne dénotait pas une crispation généralisée du marché du crédit à rendement élevé.
Cette divergence suggère que les investisseurs se montrent plus sévères qu’avant à l’endroit des sociétés aux bilans moins reluisants, sans pour autant tourner le dos aux titres de créance de sociétés. Dans un tel contexte, la qualité du crédit et la sélection des titres s’avèrent d’autant plus importantes.
À surveiller
À l’approche de 2027, l’inflation et la politique monétaire des banques centrales demeurent des enjeux clés. Une inflation persistante pourrait nécessiter un resserrement monétaire supplémentaire, ce qui aurait des répercussions sur les rendements obligataires, les valorisations boursières et l’économie dans son ensemble. Les investisseurs pourraient envisager de suivre les thèmes suivants :
- Le narratif entourant l’IA évolue : l’attention se focalise non plus sur les dépenses engagées par les sociétés, mais plutôt sur les rendements attendus de ces investissements. Parallèlement, nous gardons à l’œil les tensions récentes observées sur le marché des titres de créance notés CCC pour déceler tout signe de contagion touchant les emprunteurs de meilleure qualité.
- L’incertitude entourant les échanges commerciaux entre le Canada et les États-Unis ainsi que l’ampleur de la concentration du marché demeurent des enjeux importants à l’approche de 2027. Tirer au clair la politique commerciale serait bénéfique pour les entreprises canadiennes. De même, une diffusion accrue de la croissance des bénéfices et des rendements des actions offrirait aux marchés une assise plus solide que la situation actuelle, qui table sur un groupe relativement restreint de sociétés.
Répercussions des élections américaines
Les investisseurs ressentent déjà les répercussions des élections de mi-mandat aux États-Unis, qui ont vu les démocrates prendre le contrôle de la Chambre des représentants et du Sénat. Si les marchés financiers ont connu d’importantes fluctuations au cours des jours suivant l’élection, la perspective d’un partage du pouvoir au sein du gouvernement américain soulève des interrogations sur des enjeux clés, notamment les tensions avec l’Iran, les dépenses dans le domaine de l’IA et la situation commerciale entre le Canada et les États-Unis.
En résumé : En ce qui concerne les portefeuilles, on peut estimer en bout de piste que la leçon à retenir du mois d’octobre tient d’abord à la sélectivité. La croissance économique et les bénéfices accrus continuent de porter les marchés, mais l’inflation, la hausse des taux d’intérêt et les valorisations élevées rendent les investisseurs plus exigeants. Nous estimons qu’un tel contexte milite en faveur d’un portefeuille équilibré plutôt que d’un abandon du risque. Les actions continuent de bénéficier de la croissance des bénéfices, mais les récents soubresauts du marché rappellent l’importance des valorisations, de la qualité et de la diversification géographique. Quant aux titres à revenu fixe, la hausse des rendements initiaux offre des perspectives de revenus intéressantes, tandis que la différenciation croissante au sein des marchés du crédit incite à privilégier la qualité.
Aperçu du mois à venir
6 novembre | Emploi au Canada et aux États-Unis en octobre, indice de confiance des consommateurs de l’Université du Michigan |
10 novembre | IPC des États-Unis en octobre, compte rendu des délibérations de la Banque du Canada |
12 novembre | Permis de construction au Canada en septembre, ventes de maisons existants aux États-Unis |
13 novembre | Commerce de gros au Canada en septembre |
16 novembre | IPC du Canada en octobre |
17 novembre | Ventes au détail aux États-Unis en octobre, mises en chantier au Canada en octobre |
18 novembre | Mises en chantier et permis de construction aux États-Unis en octobre, ventes de maisons en attente, compte rendu du FOMC |
19 novembre | Indice manufacturier de la Réserve fédérale de Philadelphie en novembre |
20 novembre | Ventes au détail au Canada en septembre |
30 novembre | PIB du Canada au troisième trimestre et en septembre |
Renseignements importants
L’indice S&P 500 suit le rendement de 500 des plus grandes sociétés cotées en bourse aux États-Unis.
L’indice composé S&P/TSX est l’indice de référence canadien qui suit les rendements des sociétés cotées à la Bourse de Toronto (TSX).
Il n’est pas possible d’investir directement dans un indice. Les rendements passés ne sont pas garants des rendements futurs.
Les placements comportent des risques, y compris le risque de perte du capital. Les marchés des capitaux sont volatils et peuvent considérablement fluctuer sous l’influence d’événements liés aux sociétés, aux secteurs, à l’économie, à la politique, à la réglementation et aux marchés. Les renseignements fournis ne tiennent pas compte de la convenance des placements, des objectifs de placement, de la situation financière ni des besoins particuliers d’une personne donnée.
Tous les aperçus et commentaires sont de nature générale et ponctuelle. Quoiqu’utiles, ils ne remplacent pas les conseils d’un spécialiste en fiscalité, en placement ou en droit. Il est recommandé aux clients actuels et potentiels de consulter un spécialiste qui évaluera leur situation personnelle. Ni Gestion de patrimoine Manuvie, ni ses sociétés affiliées, ni ses représentants (collectivement, « Investissements Manuvie ») ne fournissent de conseils dans le domaine de la fiscalité, des placements ou du droit.
Ce document est réservé à l’usage exclusif des personnes ayant le droit de le recevoir en vertu des lois et des règlements applicables des territoires de compétence. Les vues exprimées sont celles de l’auteur ou des auteurs et celles-ci peuvent changer sans préavis. Nos équipes chargées des placements peuvent avoir des opinions différentes et, par conséquent, prendre des décisions de placement différentes. Ces opinions ne reflètent pas nécessairement celles de Gestion de patrimoine Manuvie. Bien que les renseignements et analyses figurant dans ce document aient été compilés ou formulés à l’aide de sources jugées fiables, Investissements Manuvie ne donne aucune garantie quant à leur précision, à leur exactitude, à leur utilité ou à leur exhaustivité et se dégage de toute responsabilité pour toute perte découlant de l’utilisation de ces renseignements ou analyses. Ce document peut comprendre des prévisions ou d’autres énoncés de nature prospective portant sur des événements futurs, des objectifs, des stratégies de gestion ou d’autres prévisions et n’est à jour qu’à la date indiquée. Les renseignements fournis dans ce document, y compris les énoncés concernant les tendances des marchés des capitaux, sont fondés sur la conjoncture, laquelle évolue au fil du temps. Ces renseignements peuvent changer à la suite d’événements ultérieurs touchant les marchés ou pour d’autres motifs. Gestion de placements Manuvie n’est nullement tenue de mettre à jour ces renseignements.
Gestion de patrimoine Manuvie n’assume pas de responsabilité pour quelque perte ou dommage direct ou indirect, ou quelque autre conséquence que pourrait subir quiconque agit sur la foi des renseignements de ce document. Ce document a été produit à titre informatif seulement et ne constitue ni une recommandation, ni un conseil professionnel, ni une offre, ni une invitation à quiconque, de la part de Gestion de patrimoine Manuvie, relativement à l’achat ou à la vente d’un titre ou à l’adoption d’une approche de placement, non plus qu’il indique une intention d’effectuer une opération dans un fonds ou un compte géré par Investissements Manuvie. Aucune stratégie de placement et aucune technique de gestion des risques ne peut garantir le rendement ni éliminer les risques, peu importe la conjoncture du marché. La diversification et la répartition de l’actif ne sont pas garantes de profits et n’éliminent pas le risque de perte dans quelque marché que ce soit. À moins d’indication contraire, toutes les données proviennent de Gestion de patrimoine Manuvie. Les rendements passés ne sont pas garants des rendements futurs.
Manuvie, Manuvie & M stylisé, le M stylisé, Gestion de patrimoine Manuvie et Mieux vous attend sont des marques de commerce de La Compagnie d’Assurance-Vie Manufacturers et sont utilisés par elle, ainsi que par ses sociétés affiliées sous licence.
6096880